수학이 증명한 최적 베팅 비율. 그대로 걸면 대부분 중간에 나가떨어집니다.
안녕하세요, 모아쌤입니다.
켈리 공식은 한 번에 자산의 몇 %를 거는 게 계좌를 가장 빨리 키우는지를 계산해 줍니다. 수학이 증명한 최적이라는 말에 그 비율을 그대로 따르고 싶어지는데, 여기에 함정이 있습니다. 오늘은 이 최적이 무엇을 뜻하는지, 왜 실전에서는 그 절반 이하로 깎아 쓰는지 보겠습니다.
켈리가 키우는 건 한 판의 이익이 아닙니다
켈리가 최대화하는 건 한 판의 기대 이익이 아니라 장기 복리 성장률입니다. 한 판의 이익만 키울 거라면 승률이 절반만 넘어도 매번 전 재산을 거는 게 답이 됩니다. 켈리는 그런 답을 주지 않습니다.
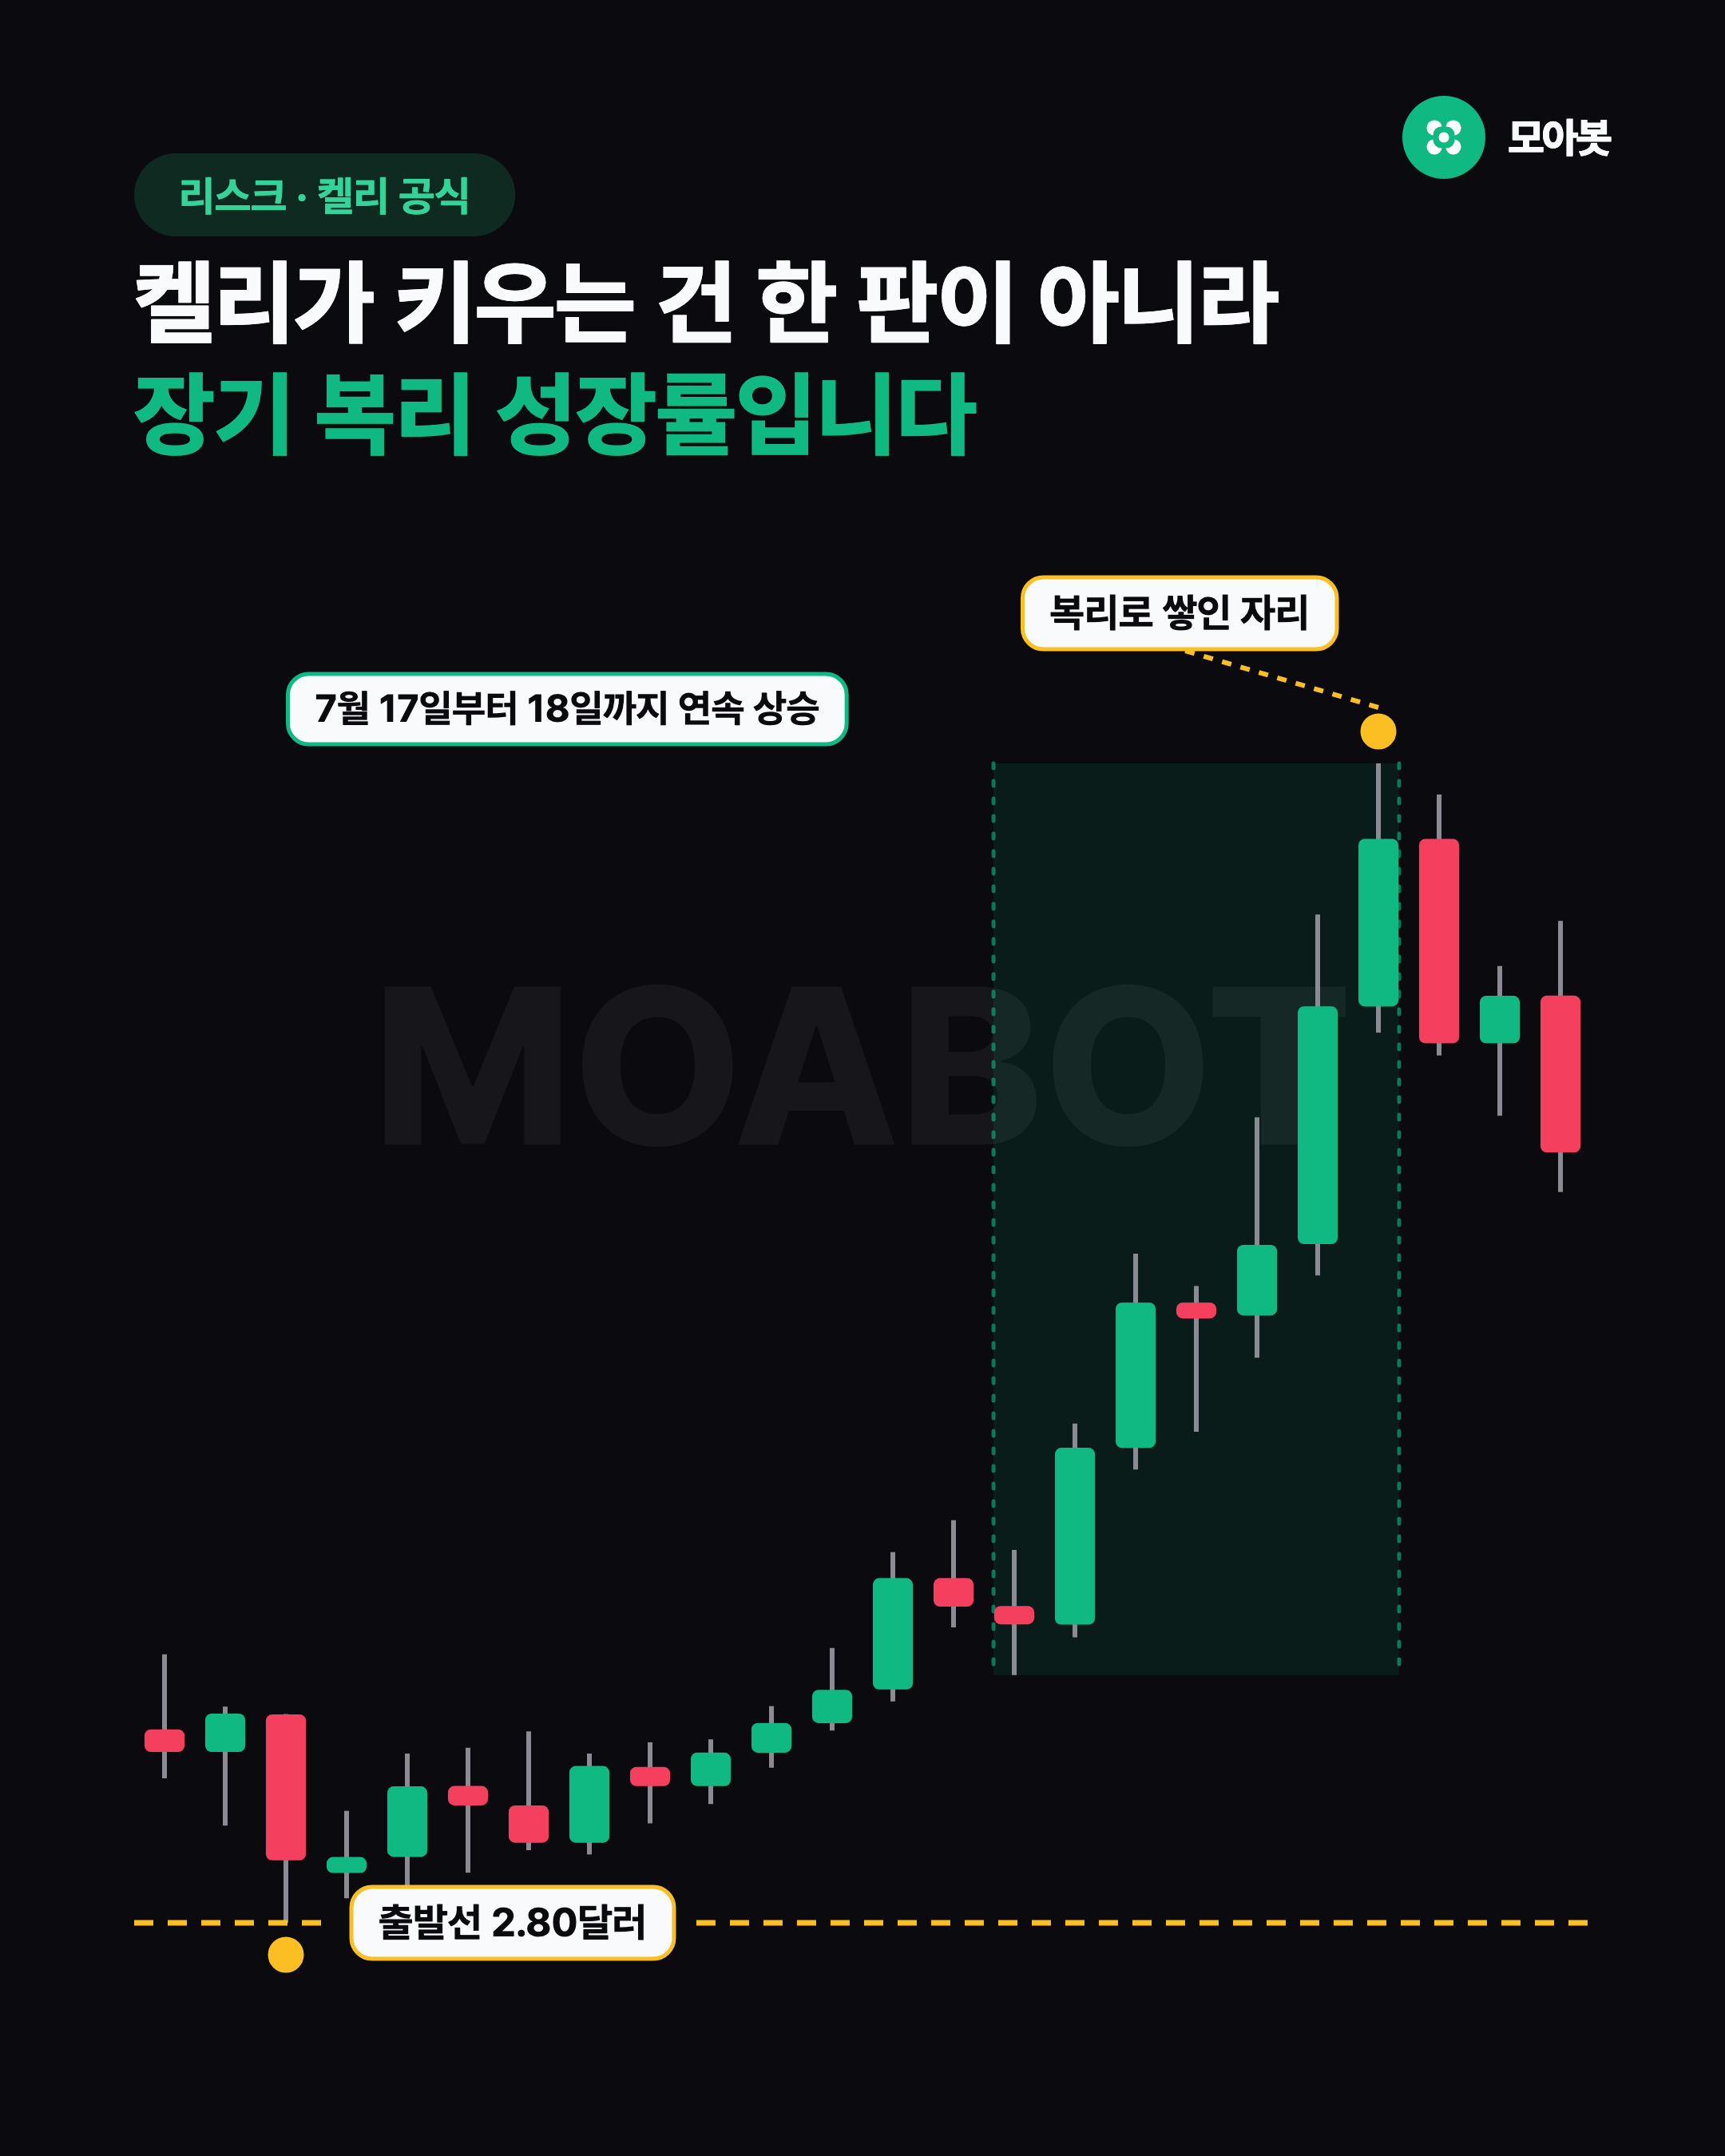
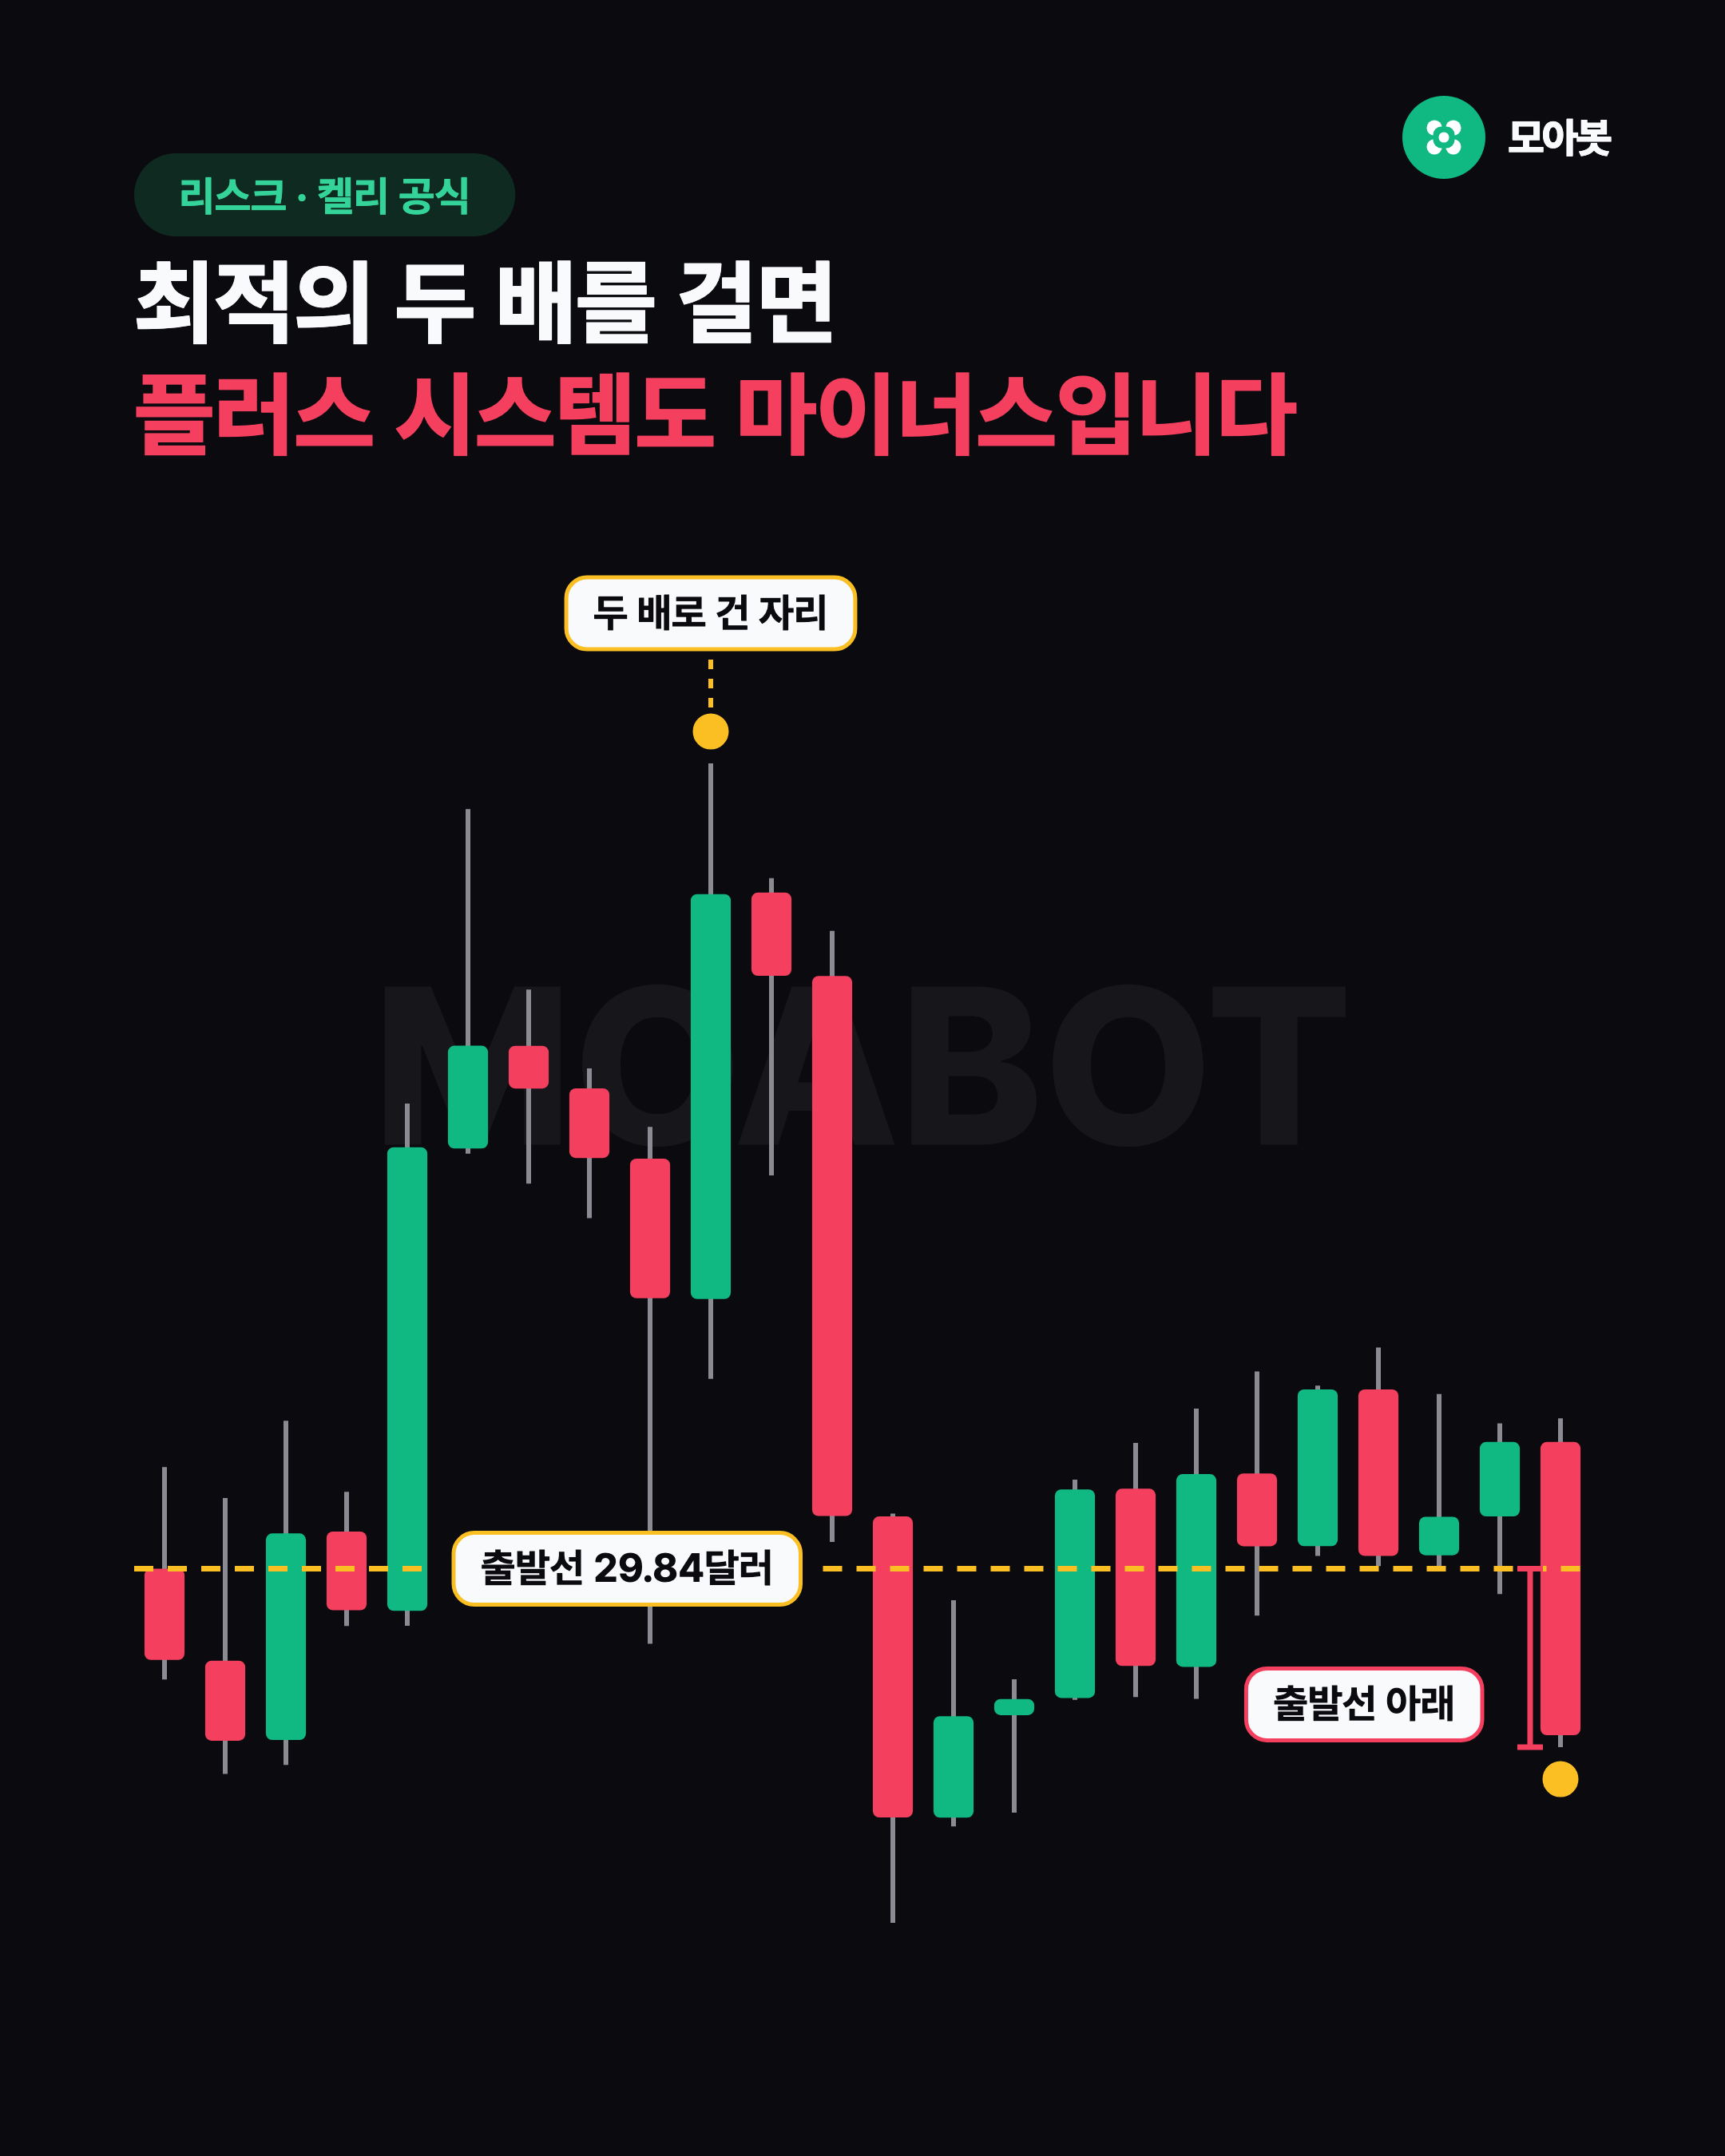
이 구분이 중요한 이유는, 복리에서는 한 번의 큰 손실이 성장률 전체를 끌어내리기 때문입니다. 절반을 잃으면 두 배를 벌어야 회복되니까요. 그래서 켈리 곡선은 좌우가 비대칭입니다. 최적점 왼쪽에서 조금 덜 걸면 성장률이 완만하게 줄지만, 최적점 오른쪽에서 더 걸면 성장률이 빠르게 마이너스로 떨어집니다. 최적의 딱 두 배를 걸면 플러스 시스템인데도 장기 성장률이 0을 지나 마이너스가 됩니다.
혼자 알아내지 않으셔도 됩니다
먼저 해 본 사람들의 설정을 옆에 놓고 숫자를 바꿔 가며 확인해 보실 수 있습니다.
공유 설정값은 참고 자료이며 모든 설정과 판단은 본인 몫입니다
최적점에 정확히 서려면 값을 정확히 알아야 합니다
켈리의 가장 큰 함정은 공식에 들어가는 승률과 손익비를 정확히 안다고 가정하는 데 있습니다. 카지노 룰렛이라면 확률이 규칙으로 고정돼 있어 이 가정이 성립합니다. 매매에서 승률과 손익비는 과거 데이터로 추정한 값이고, 미래에도 같으리라는 보장이 없습니다.
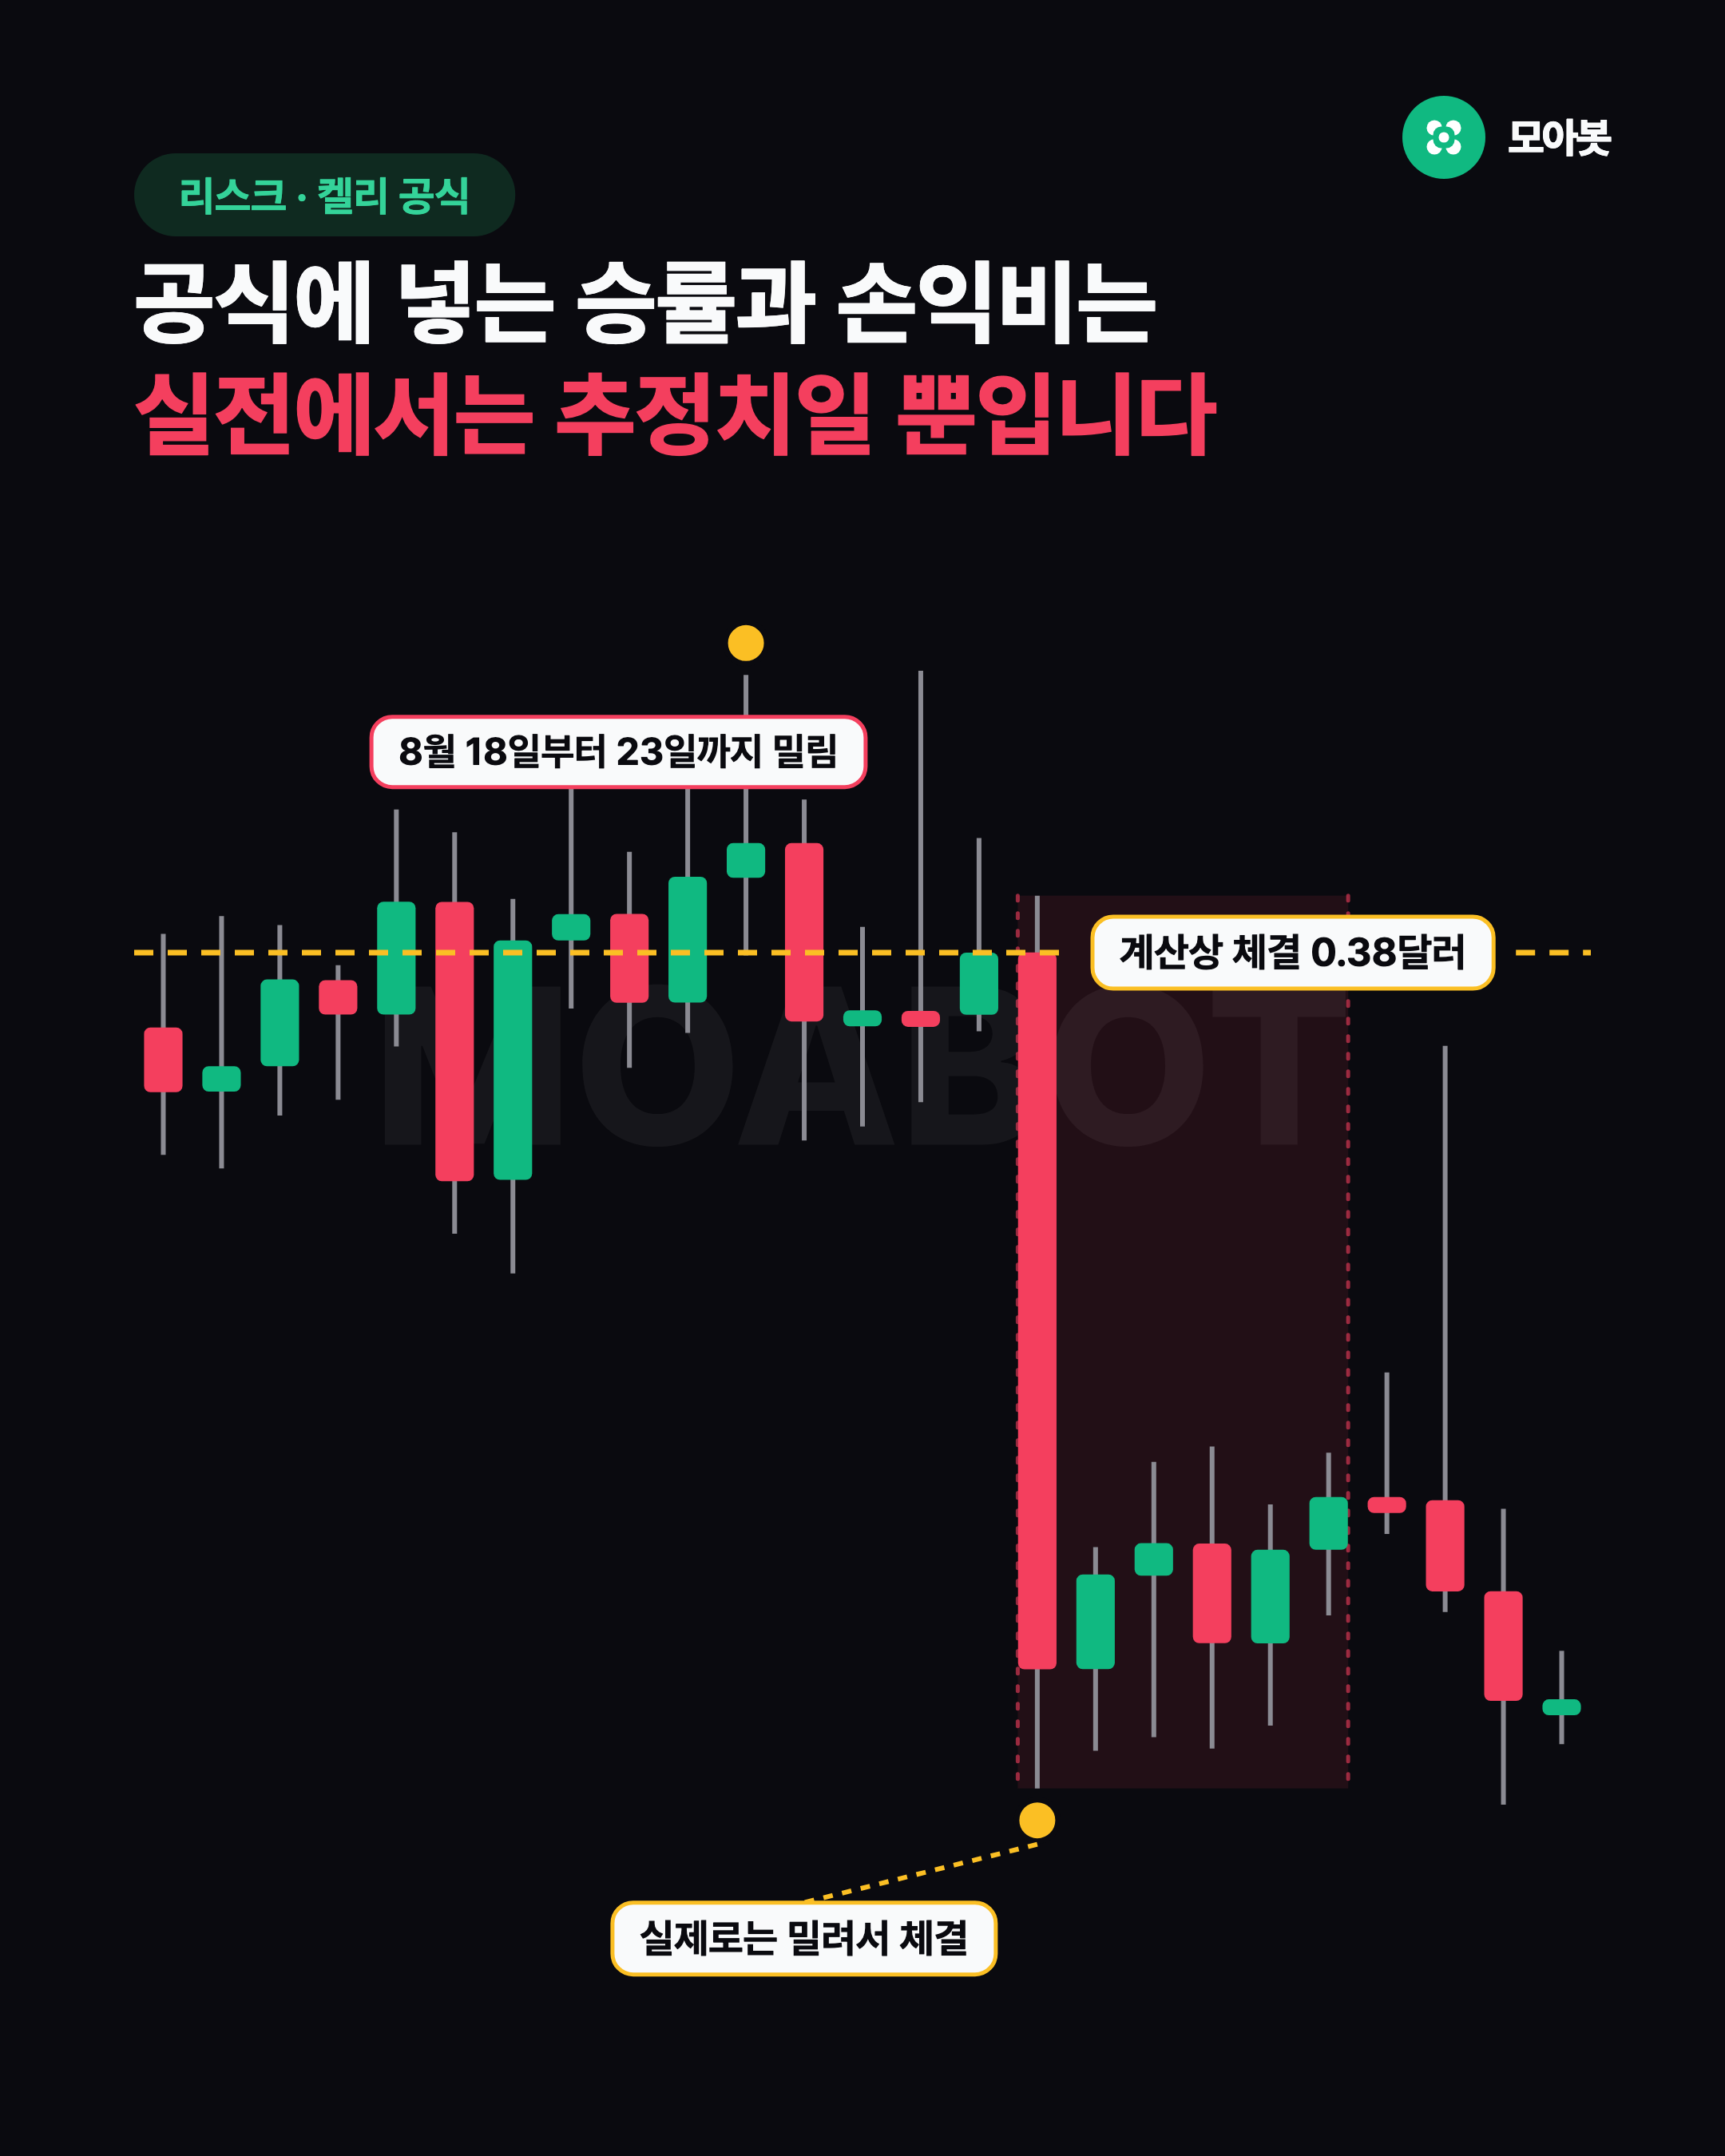
문제는 이 공식이 추정 오차를 증폭한다는 겁니다. 승률을 실제보다 조금만 후하게 잡아도 계산된 비율은 실제 최적보다 커집니다. 그리고 곡선의 오른쪽은 가파르니, 최적점을 조금만 넘어도 성장률이 크게 깎입니다. 게다가 백테스트 승률은 거의 항상 실거래보다 후하게 나옵니다. 체결이 밀리고 비용이 끼면서 손익비가 줄기 때문입니다.
이 글은 모아봇 프리미엄 콘텐츠입니다
이어지는 내용에서 실데이터 집계 결과를 다룹니다.
프리미엄 안내 보기인증은 모아봇 계정에서 진행됩니다. 본 콘텐츠는 교육 자료이며 특정 매매를 권유하지 않습니다.
본 글은 교육 자료이며, 모든 판단은 본인 몫입니다.