백테스트 수익률이 가장 높게 나온 그 설정이, 실전에서는 왜 제일 먼저 무너질까요.
안녕하세요, 모아쌤입니다.
최적화라고 하면 보통 이렇게 합니다. 설정 범위를 넓게 잡고, 백테스트를 수백 번 돌리고, 수익률이 가장 높은 조합 하나를 골라 실전에 올립니다. 그렇게 고른 최고점은 과거 구간에서 가장 좋았던 설정이 맞습니다. 문제는 그 최고점이 실전에서 가장 먼저 무너지는 자리인 경우가 많다는 겁니다.
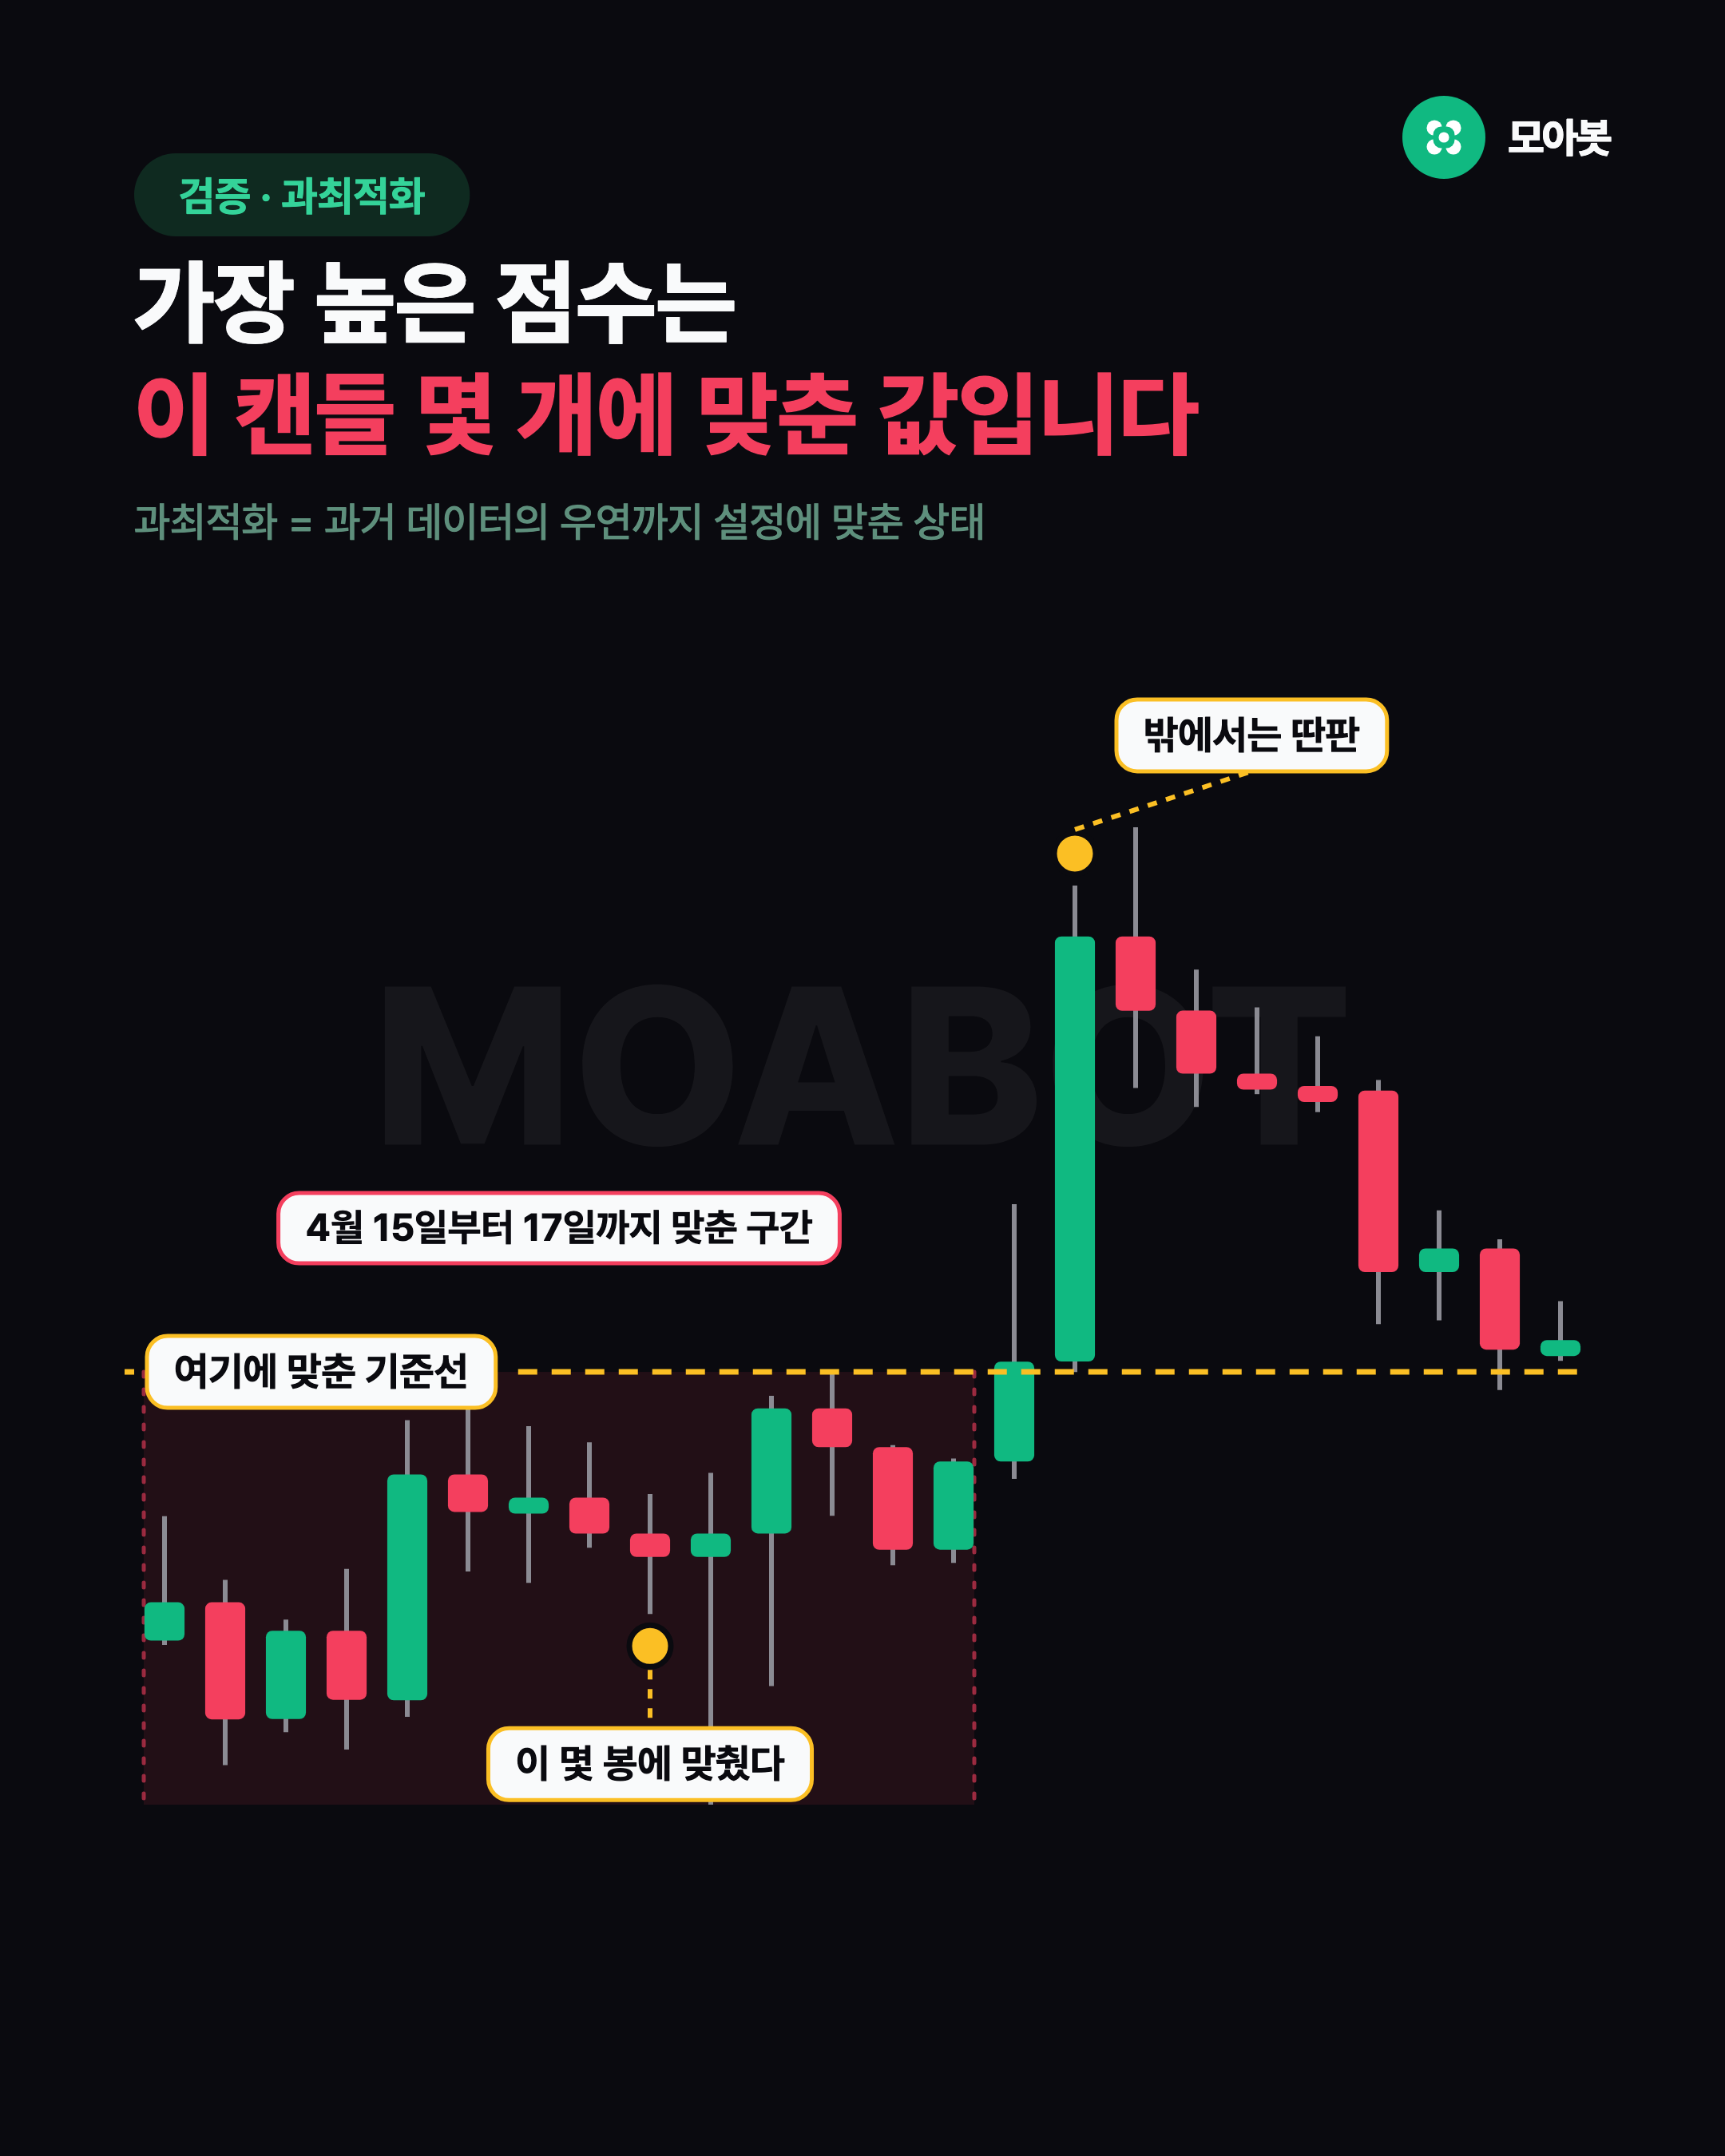
최고점보다 그 옆이 어떤 모양인지가 중요합니다
같은 수익률을 낸 두 설정이 있다고 해 보겠습니다. 하나는 양옆으로 한 칸만 옮겨도 수익이 절벽처럼 떨어지는 뾰족한 봉우리입니다. 다른 하나는 양옆에서도 비슷한 수익이 이어지는 넓은 언덕의 한가운데입니다. 보통의 최적화는 둘을 같은 값으로 취급합니다. 수익률이 같으니까요. 그런데 실전 결과는 정반대로 갈립니다.
이유는 단순합니다. 미래의 가격은 과거와 똑같이 움직이지 않습니다. 변동성이 조금 커지거나 추세 속도가 달라지면, 과거의 최적값이 미래에는 옆으로 한 칸 밀린 자리가 됩니다. 뾰족한 봉우리에 올라타 있었다면 한 칸 밀리는 순간 수익이 추락합니다. 넓은 언덕 한가운데 있었다면 한 칸 밀려도 여전히 언덕 안이라 성과가 유지됩니다. 최고점의 높이만 보면 안 되고, 그 주변이 얼마나 평평한지를 함께 봐야 하는 이유입니다.
이 글은 모아봇 프리미엄 콘텐츠입니다
이어지는 내용에서 실데이터 집계 결과를 다룹니다.
프리미엄 안내 보기인증은 모아봇 계정에서 진행됩니다. 본 콘텐츠는 교육 자료이며 특정 매매를 권유하지 않습니다.
본 글은 교육 자료이며, 모든 판단은 본인 몫입니다.