연 80% 전략이 연 60% 전략보다 정말 더 나은 걸까요. 수익률만 보면 놓치는 게 있습니다.
안녕하세요, 모아쌤입니다.
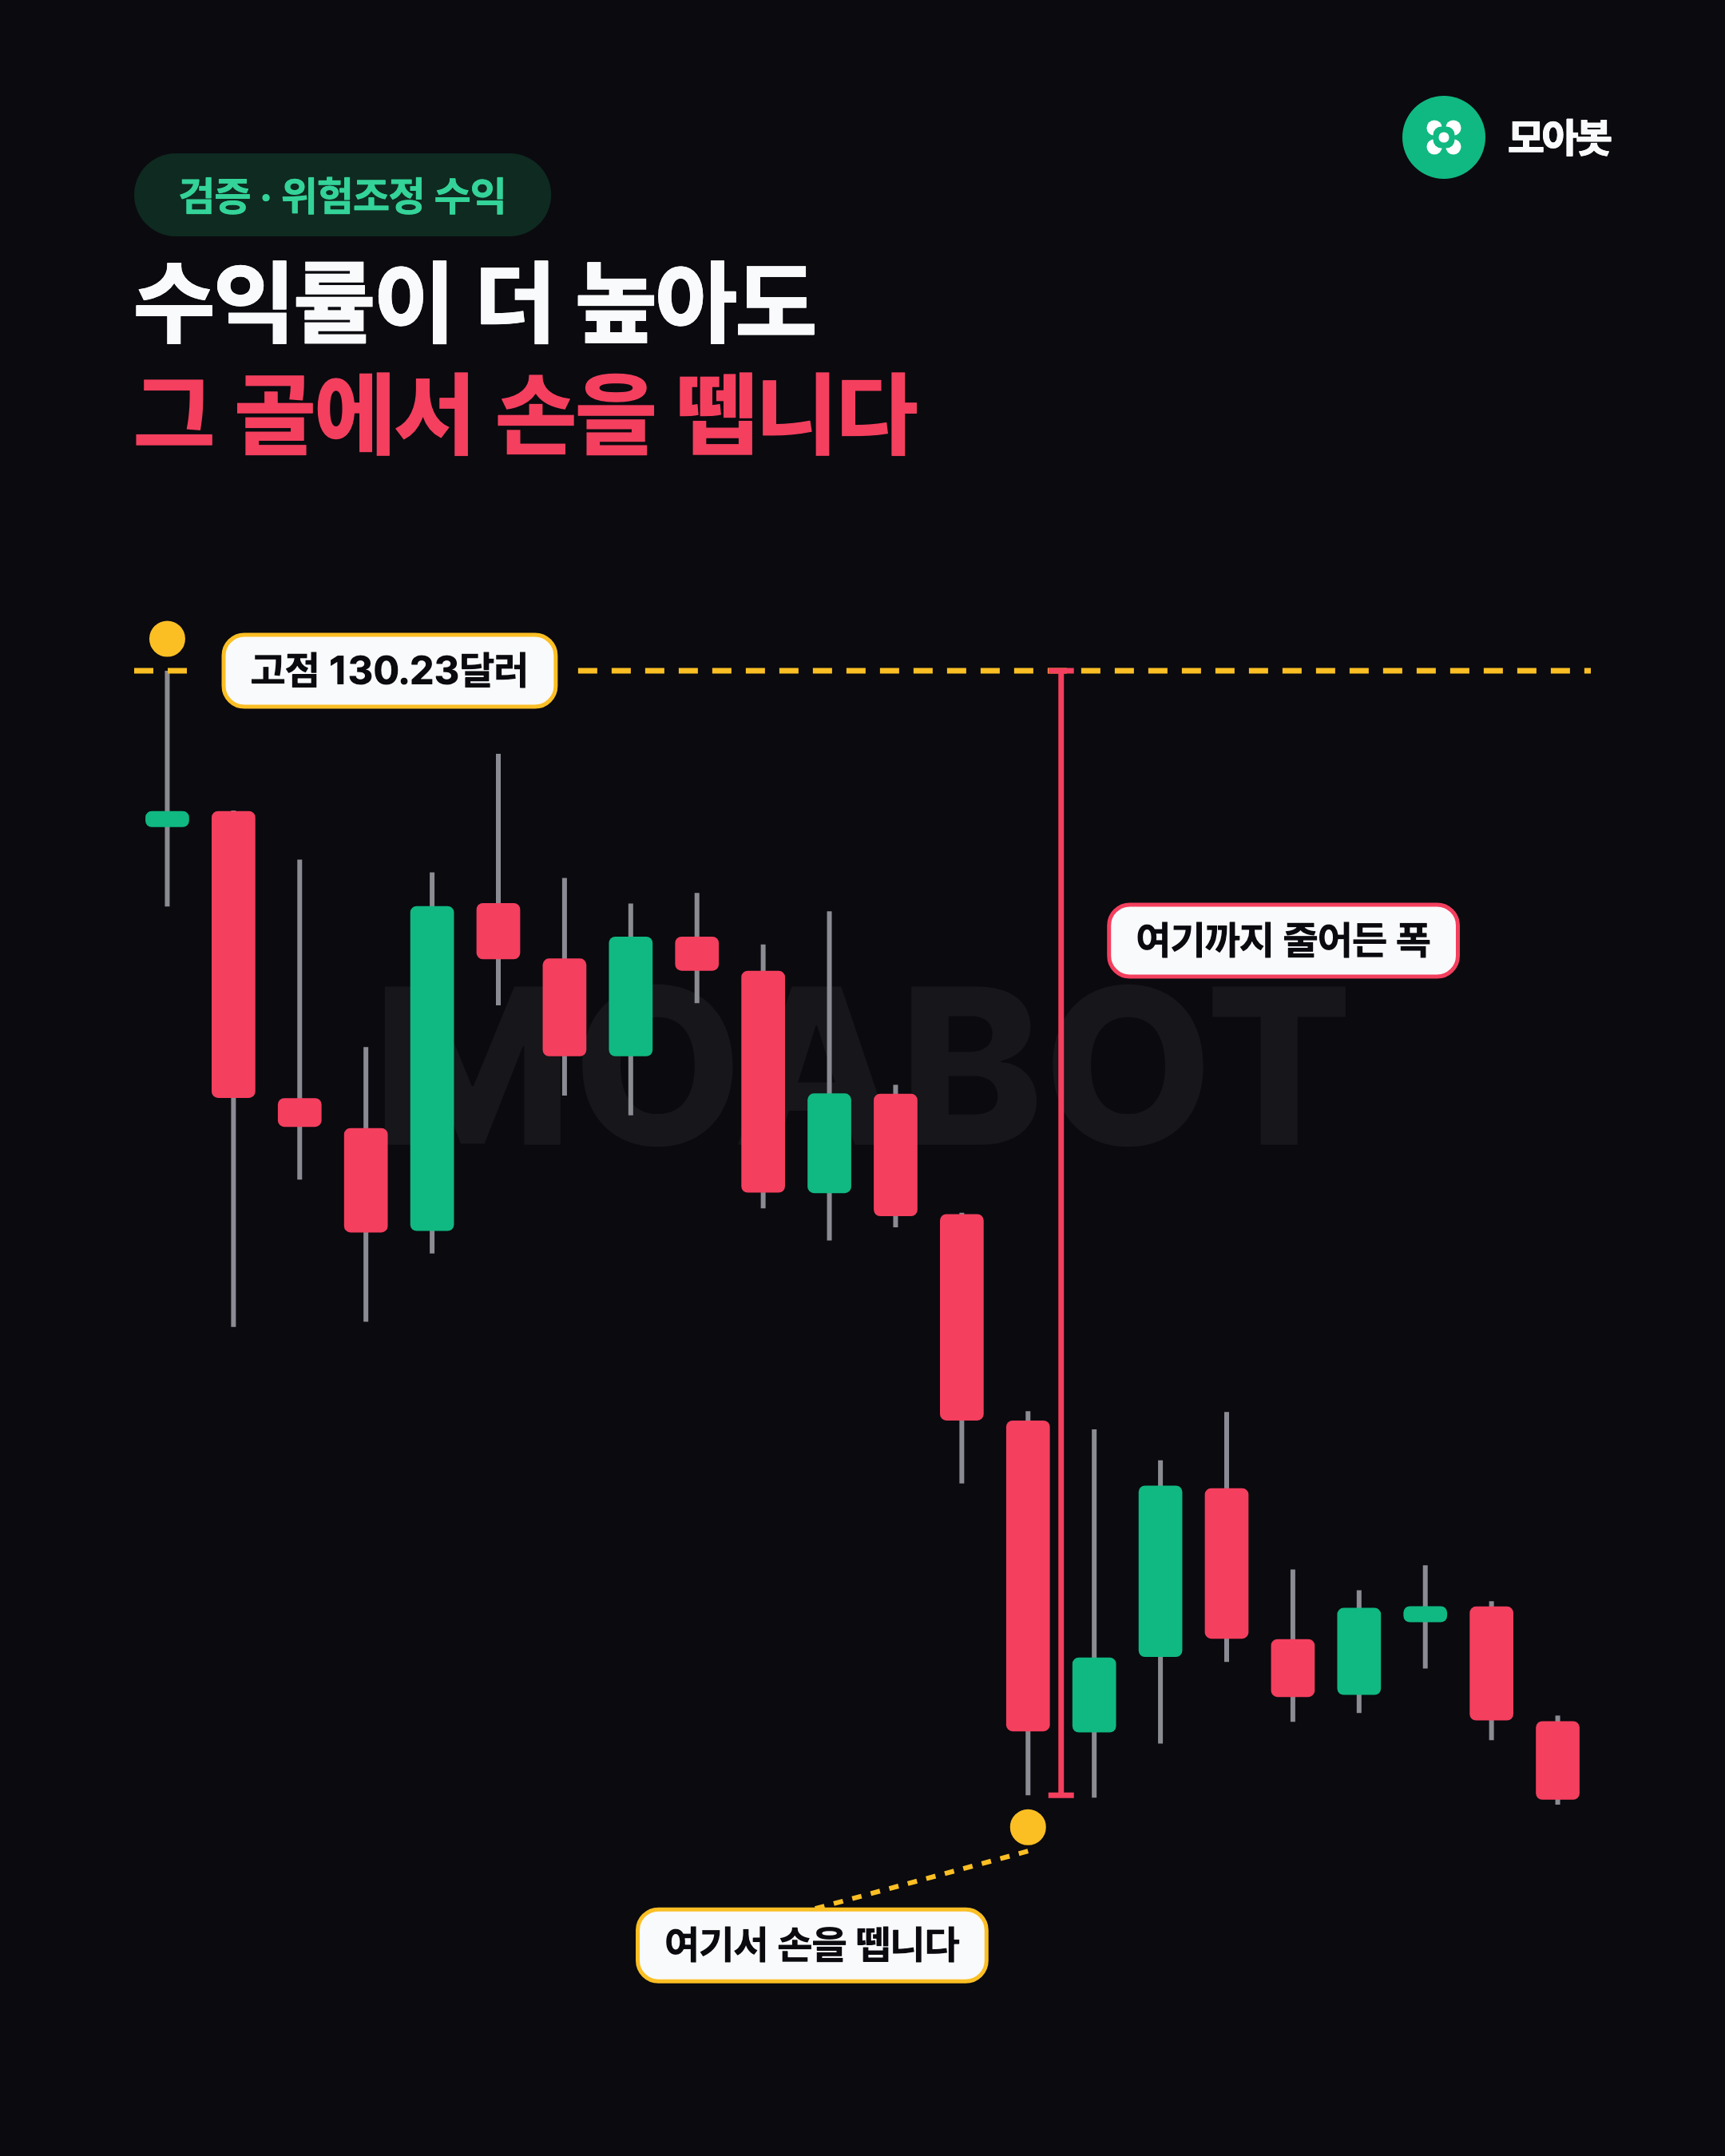
전략을 비교할 때 대부분 수익률 한 줄로 봅니다. 연 80%가 연 60%보다 낫다고 결론 내리죠. 그런데 80%에 도달하는 동안 계좌가 30% 출렁였고 60%짜리는 12%만 출렁였다면, 실전에서 80%짜리를 끝까지 들고 갈 사람은 거의 없습니다. 중간 낙폭에서 손을 떼거든요. 오늘은 수익률만 봐선 안 되는 이유를 이야기하겠습니다.
같은 수익률이라도 가는 길의 변동성이 다르면 다른 전략입니다
한 단위의 흔들림당 얼마를 벌었는지를 보는 지표가 있습니다. 수익을 변동성으로 나눈 값이죠. 같은 초과 수익을 더 낮은 변동성으로 만든 전략이 더 높은 점수를 받습니다.
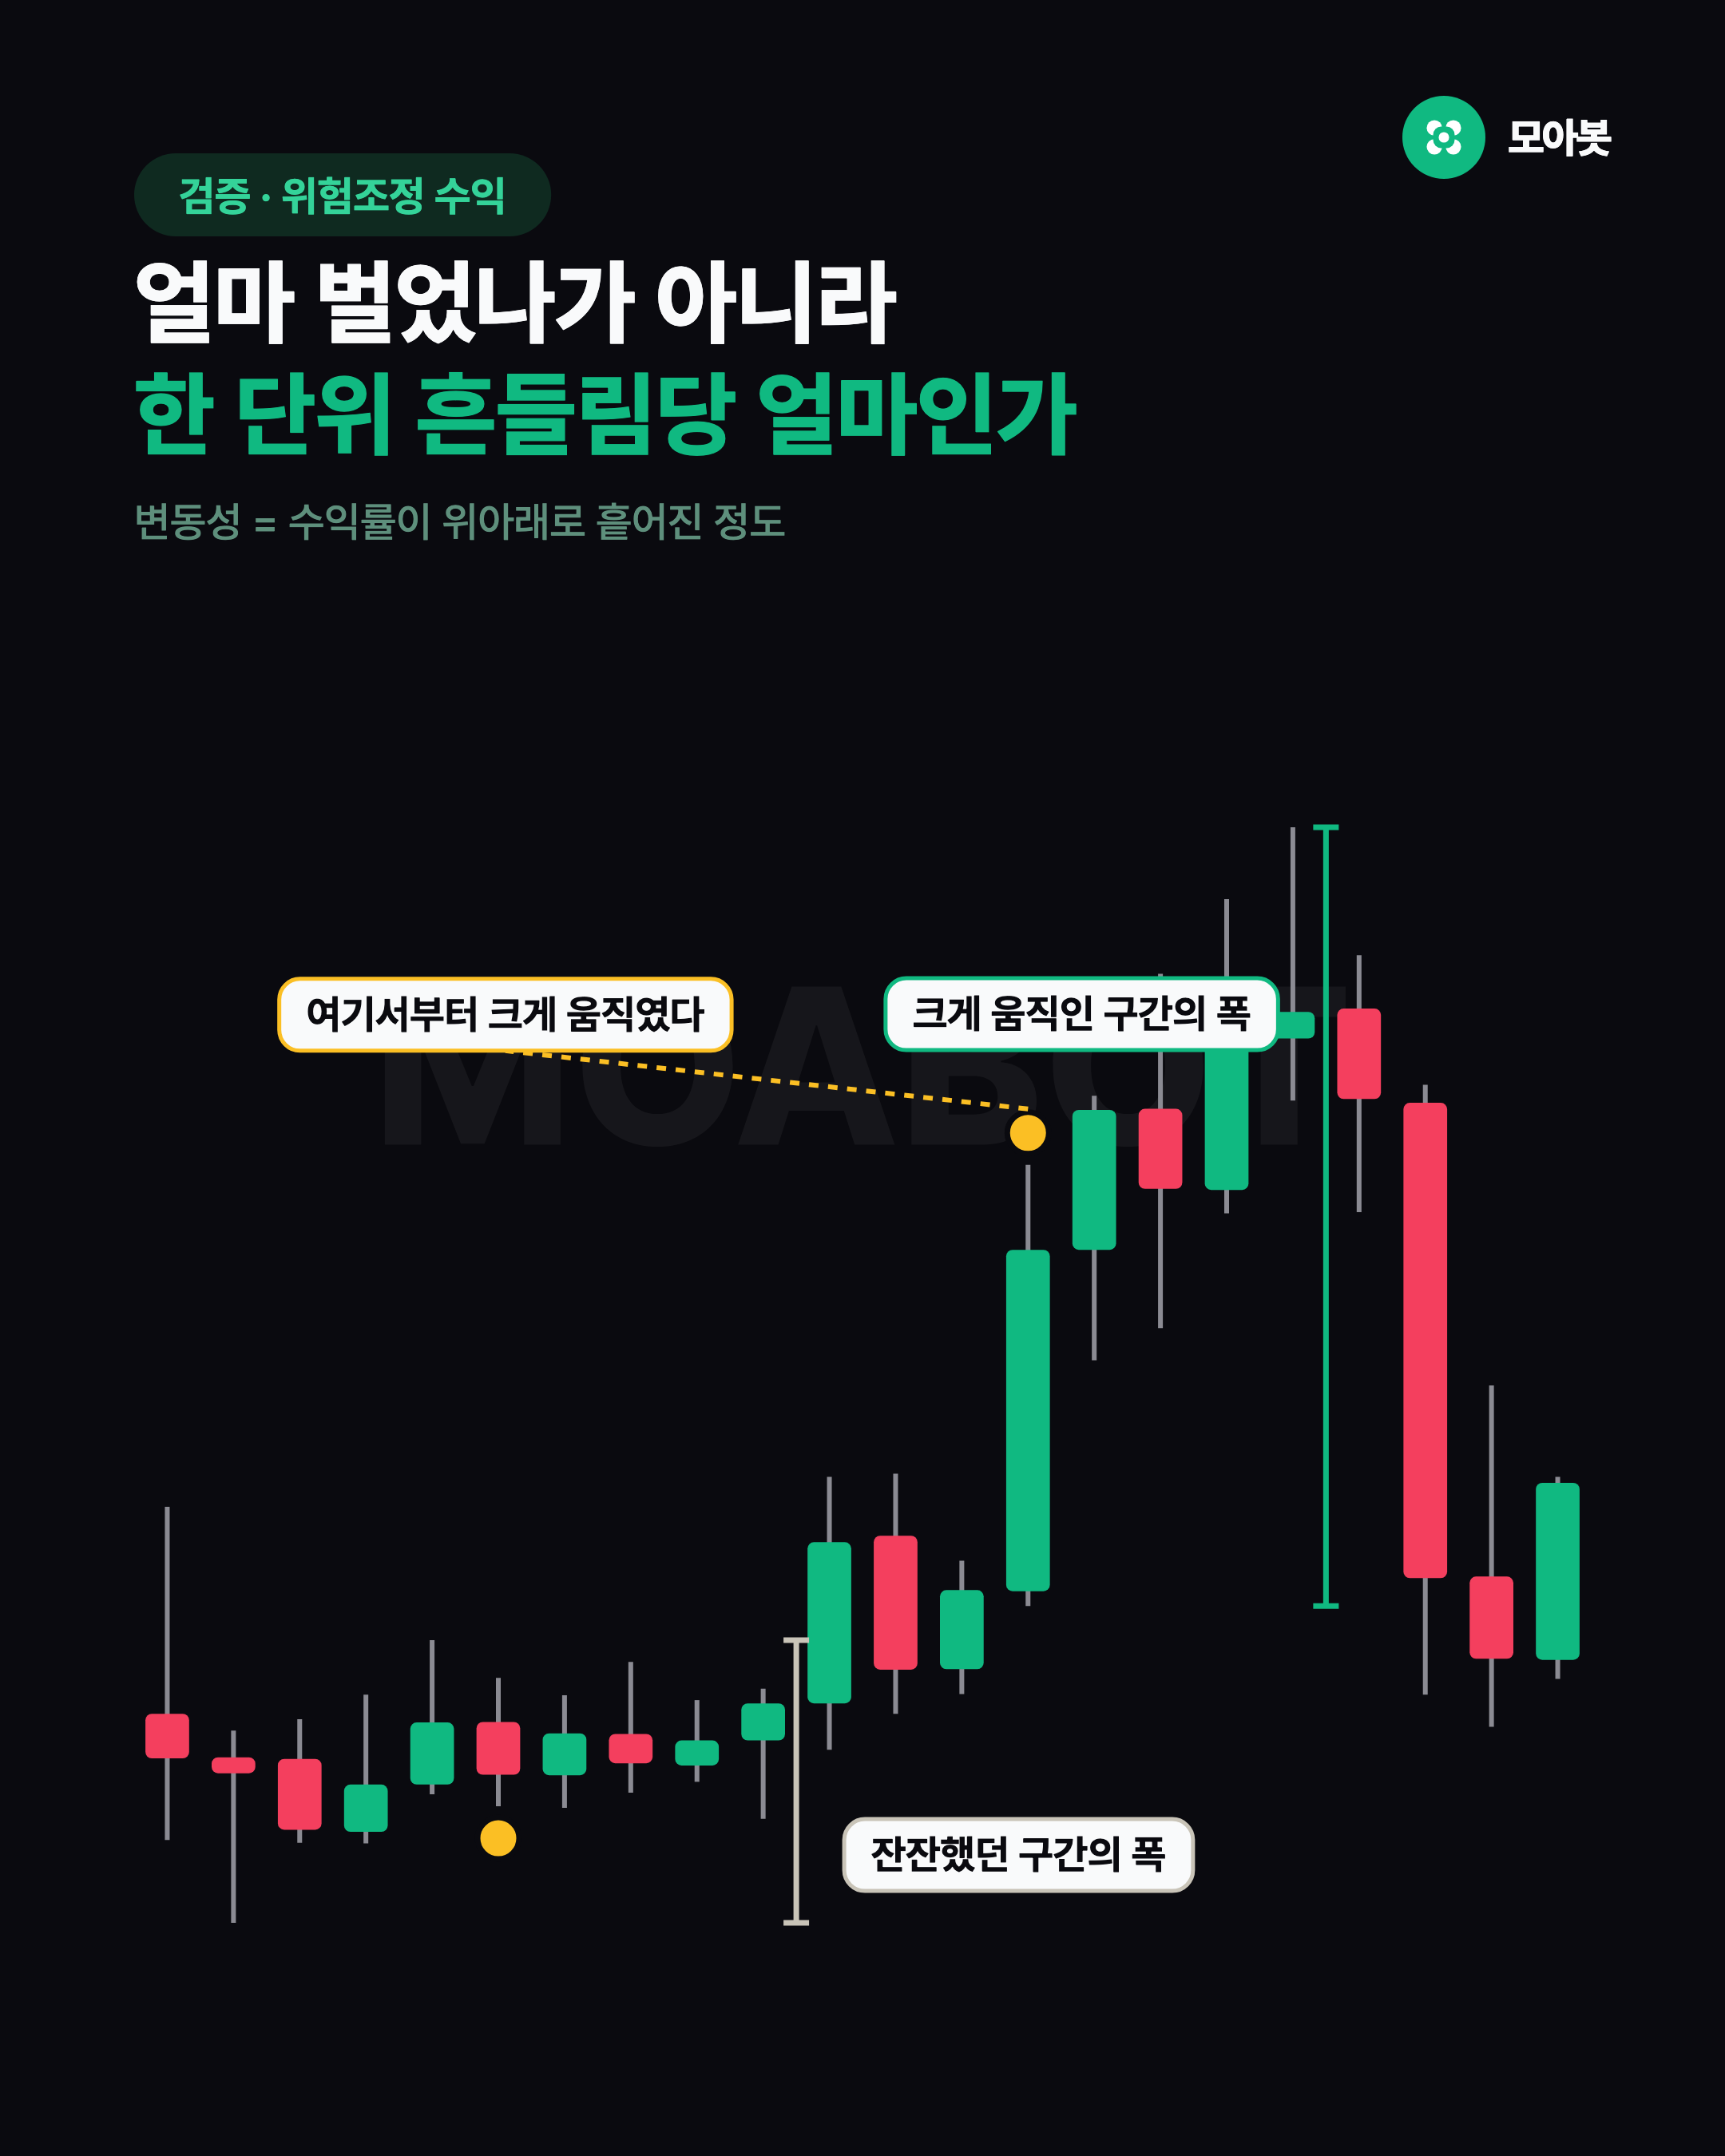
이 분모가 중요한 건 사람이 낙폭을 견디는 능력에 한계가 있기 때문입니다. 변동성이 큰 자산곡선은 중간에 깊은 골을 만들고, 그 골에서 대부분이 청산하거나 비중을 줄입니다. 최종 수익률이 좋아도 그 곡선을 끝까지 못 들고 가면 그 수익은 실현되지 않습니다. 그래서 전략을 비교할 때 첫 질문은 "얼마 벌었나"가 아니라 "한 단위 흔들림당 얼마 벌었나"입니다.
이 설정이 과거에 어떻게 움직였는지 궁금하다면
종목과 기간을 골라 같은 조건을 과거 데이터에 넣어 보실 수 있습니다.
트레이딩뷰 결제 없음 · 거래소 연동 없이 · 100% 무료
그런데 이 지표는 위로 튀는 것까지 위험으로 셉니다
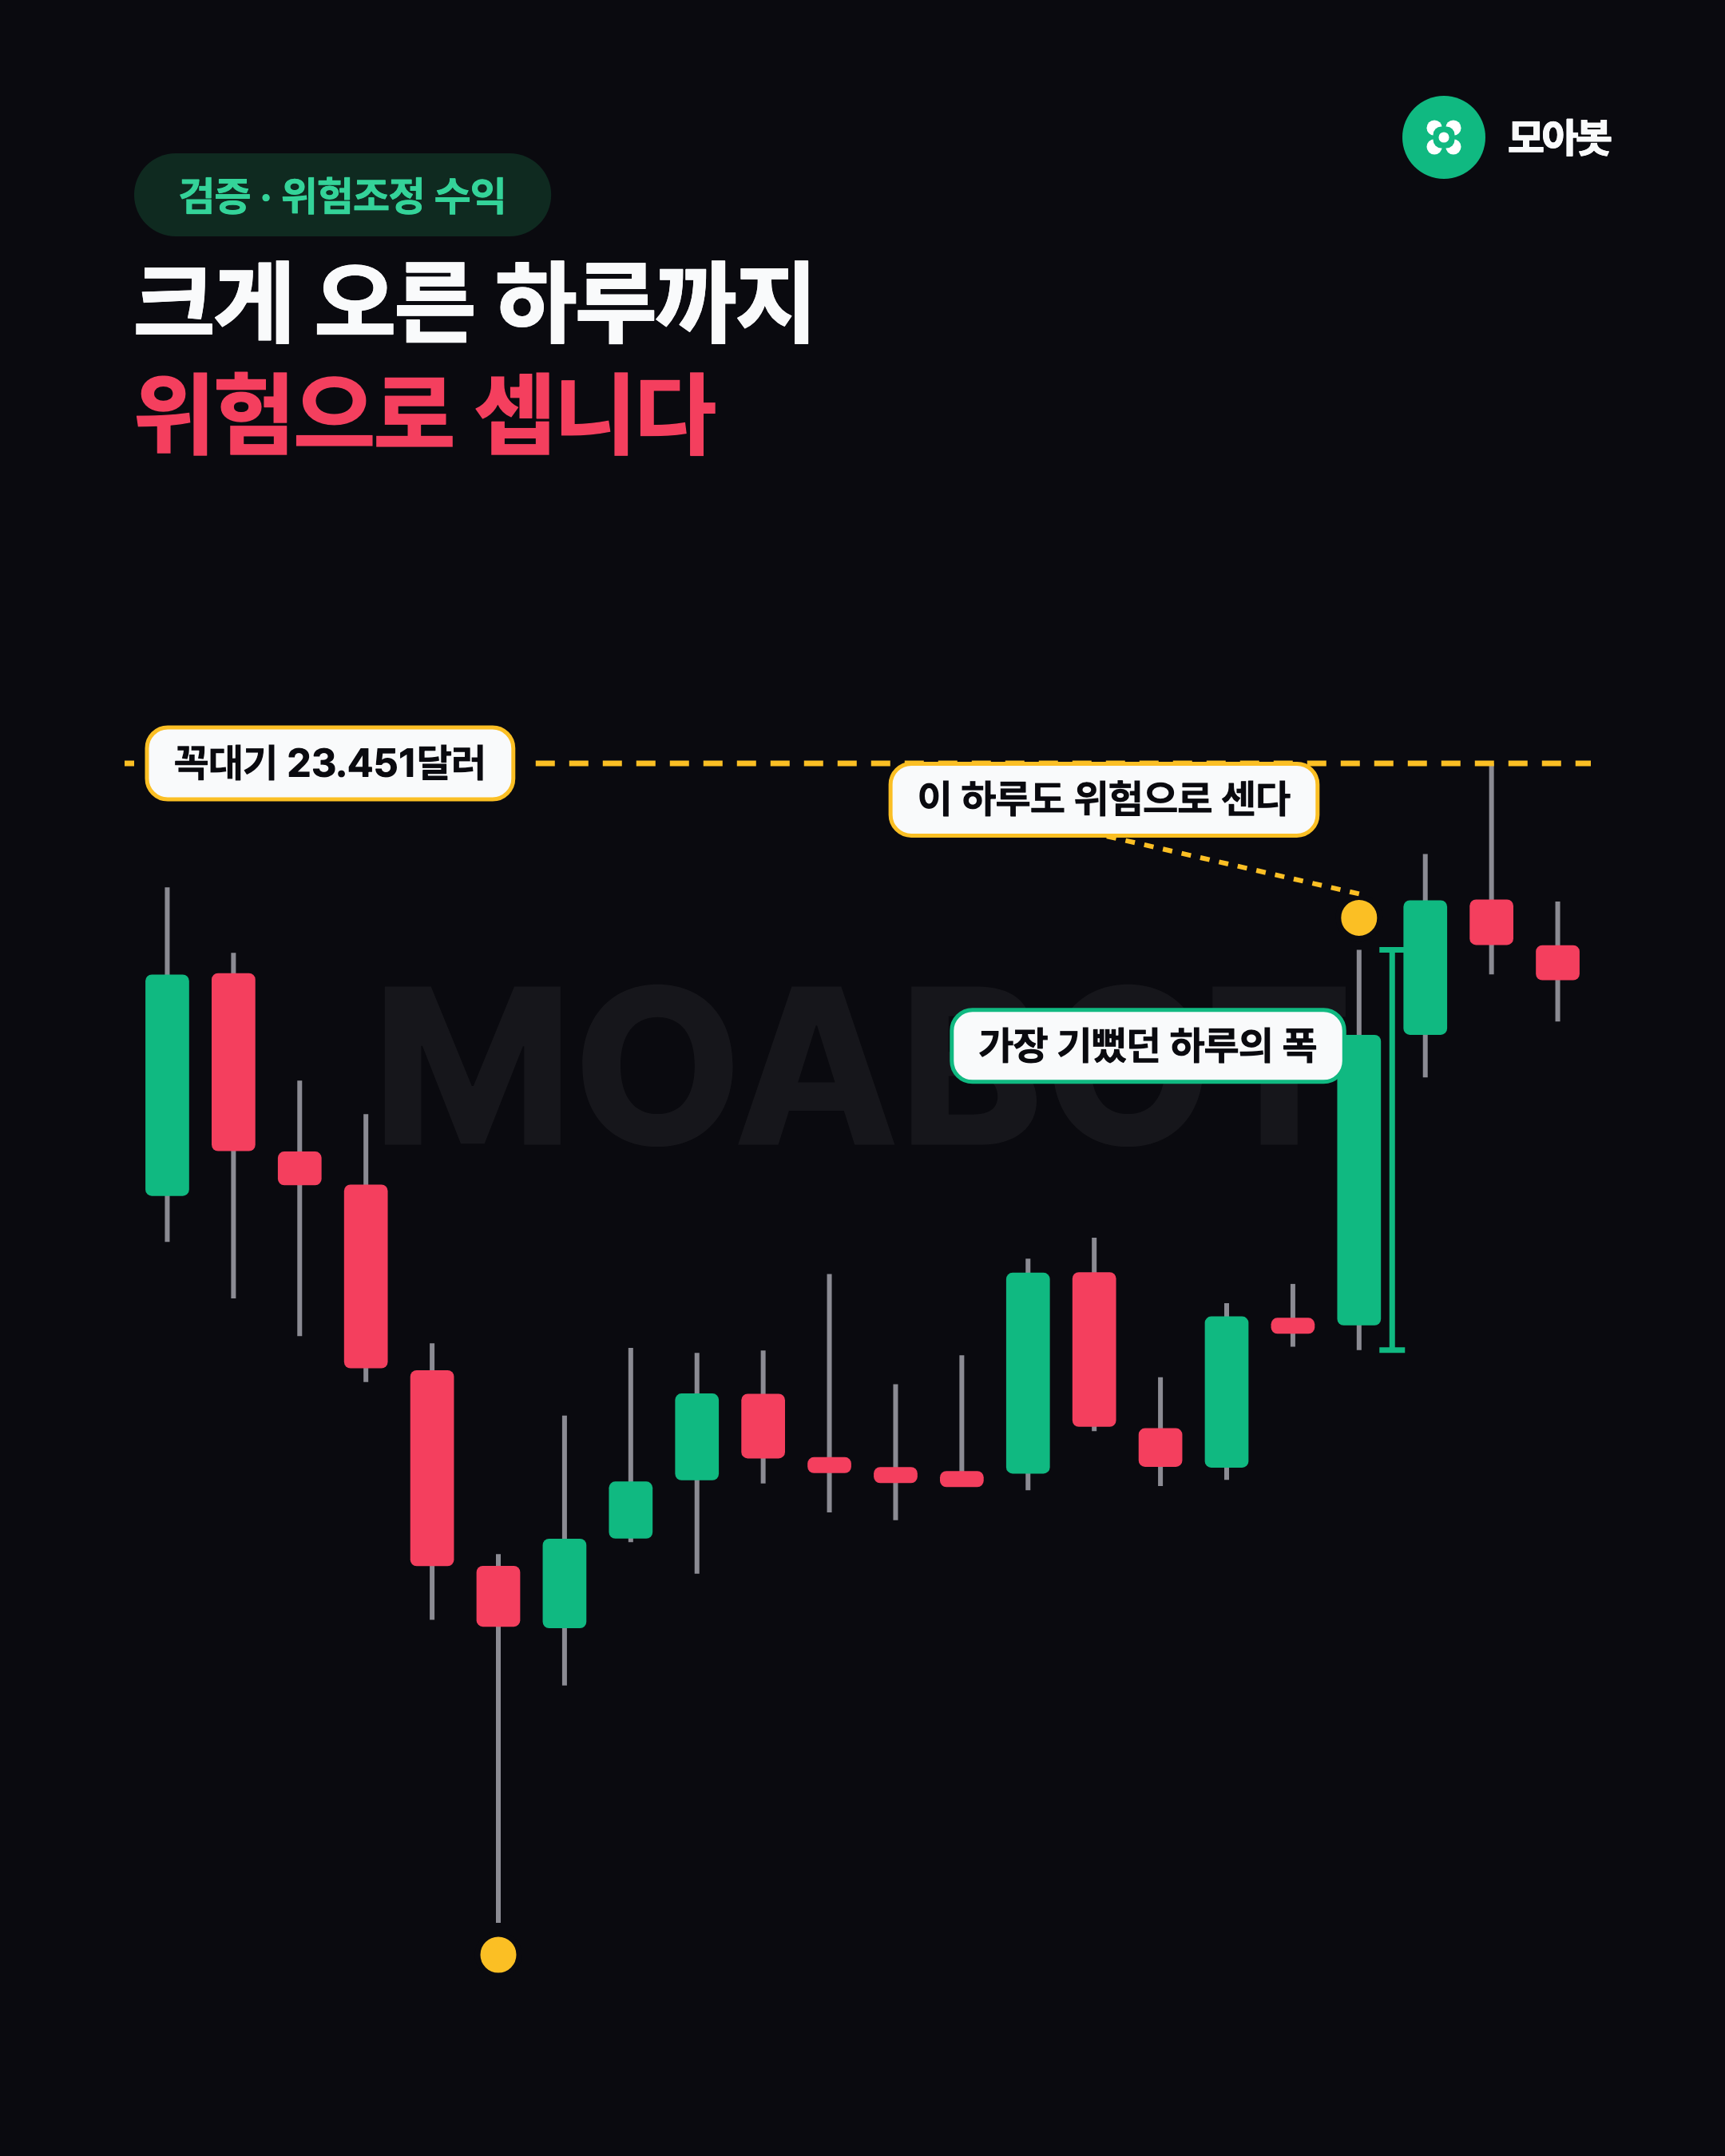
여기에 구조적인 약점이 하나 있습니다. 변동성을 잴 때 위로 벗어났든 아래로 벗어났든 거리만 보고 똑같이 위험으로 칩니다. 그런데 우리가 실제로 두려워하는 건 아래로 빠지는 것뿐입니다. 하루 크게 오른 날은 기쁜 날이지, 위험한 날이 아니거든요.
이 지표는 그 크게 오른 날까지 변동성에 넣어 점수를 깎습니다. 큰 상승이 잦은 전략일수록 분모가 커져서 점수가 낮게 나옵니다. 특히 코인은 위로 튀는 폭이 아래로 빠지는 폭만큼, 때로는 더 크게 나오는 시장이라 이 왜곡이 큽니다. 가장 기뻤던 하루가 지표에서는 도리어 점수를 깎는 요인이 되는 겁니다.
이 글은 모아봇 프리미엄 콘텐츠입니다
이어지는 내용에서 실데이터 집계 결과를 다룹니다.
프리미엄 안내 보기인증은 모아봇 계정에서 진행됩니다. 본 콘텐츠는 교육 자료이며 특정 매매를 권유하지 않습니다.
본 글은 교육 자료이며, 모든 판단은 본인 몫입니다.